P2P 買幣與匯率
USDT 怎麼換回台幣?幣安 P2P 台幣市場實測 0 則廣告,以及賣幣收款的兩種凍結風險
2026 年 10 月 12 日實測,幣安 C2C 的台幣市場買賣兩個方向都是 0 則廣告;改用美元市場的 52 則廣告裡,只有 12 則提供台灣居民可能用得上的付款管道。本文用官方法規與幣安政策原文,說明賣 USDT 收台幣時銀行端的警示帳戶與平台端的帳戶凍結各自怎麼發生、怎麼自保。
先把前提確認掉:幣安 P2P 的台幣市場現在沒有廣告
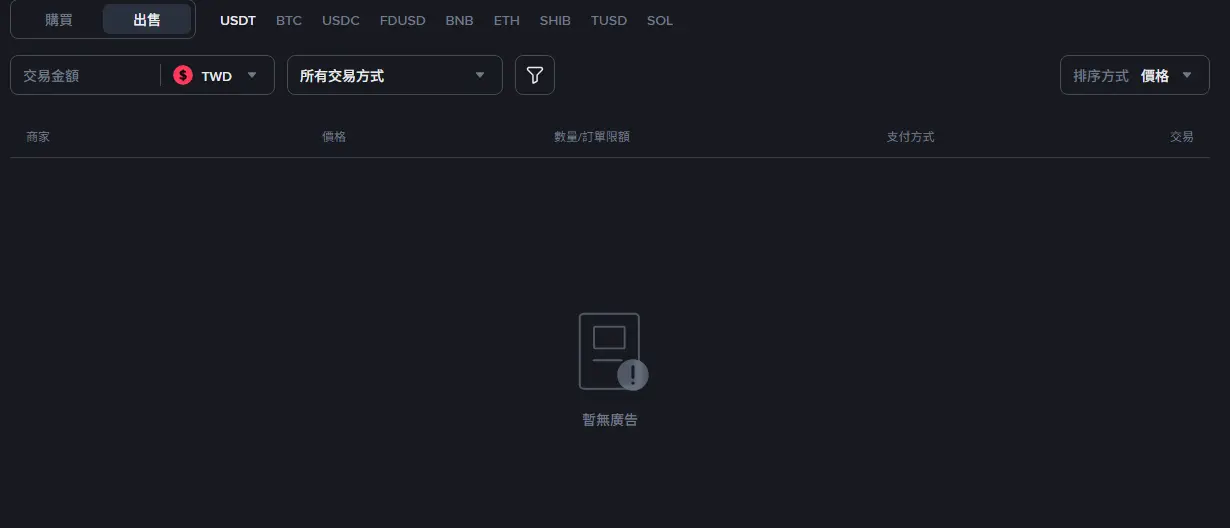
要把 USDT 換回新台幣,很多人第一個想到的是幣安 P2P,直接跟人對敲。2026 年 10 月 12 日實際打開 C2C 頁面、法幣選 TWD,購買與出售兩個分頁都只顯示「暫無廣告」,列表是空的。
同一時間用幣安公開的廣告查詢介面再核一次:USDT/TWD 的買入與賣出方向都是 0 則。這不是介面壞掉——同一支介面同一時間查港幣有 170 則、美元全球有 1,758 則。
要注意的是,幣安的法幣清單裡確實有 TWD(公開清單共 73 種法幣),所以你在頁面上選得到台幣。選得到不等於有人掛單,判斷依據只有列表本身。
把法幣改成美元看起來有廣告,但付款方式對不上
有人會改用美元市場、再把地區篩成台灣。同一天分頁撈完這個條件下的賣出廣告,共 52 則。把每則廣告接受的付款方式統計出來,分布是這樣的:
| 付款方式 | 出現則數 |
|---|---|
| ABA(柬埔寨) | 34 |
| KHQR(柬埔寨) | 21 |
| ACLEDA Bank(柬埔寨) | 8 |
| Wing Money(柬埔寨) | 7 |
| Maybank(馬來西亞) | 5 |
| AirTM/Neteller | 各 4 |
| Wise/Zelle/Skrill/SWIFT 電匯 | 各 2 |
(同一則廣告可以接受多種付款方式,所以合計會超過 52。)
把名單過一遍,台灣居民比較可能真的開得了戶的管道——Wise、國際電匯(SWIFT)、AirTM、Neteller、Skrill、Zelle、西聯、Monzo——只出現在 52 則裡的 12 則,而且單筆區間經常很小:AirTM 那則是 15 到 931 美元、Neteller 是 200 到 444、Skrill 只有 20 到 42。
更關鍵的是:這些廣告全部以美元計價,成交後你收到的是美元,不是台幣。 當天這 52 則的賣出報價中位數是 0.994 美元/USDT,最高 1.1、最低 0.81。偏離 1 美元太多的報價要特別小心——幣安 C2C 政策寫得很清楚:「賣方與買方之間已成立訂單的價格視為最終價格,不得協商。」挑對手的具體欄位(成交量、成交率、付款時限)整理在幣安 P2P 挑賣家該看哪幾個數字。
最後一哩路一定是「有人把台幣匯進你的銀行帳戶」
不管中間繞了幾圈,USDT 變成台幣的最後一步都一樣:某個人或某家業者,從某個帳戶把新台幣匯進你的帳戶。路徑其實只有兩類:
- 跟個人對敲:在 C2C 市場跟買方成交,由對方本人匯款給你。台幣市場目前無廣告,等於這條路在幣安上暫時走不通。
- 透過在台灣登記的業者出金:把 USDT 轉到在台灣完成洗錢防制登記的虛擬資產業者,由該業者把台幣匯到你的銀行帳戶。
第二條路有個可以自己查的前提。洗錢防制法第 6 條第 1 項規定,提供虛擬資產服務之事業或人員未向中央目的事業主管機關完成洗錢防制登記者,不得提供虛擬資產服務,違反者有 2 年以下刑事責任。金管會證券期貨局在官網維護這份名單,分成三塊:已完成登記、自行申請廢止登記、以及未完成登記而已不得提供服務的原聲明業者。
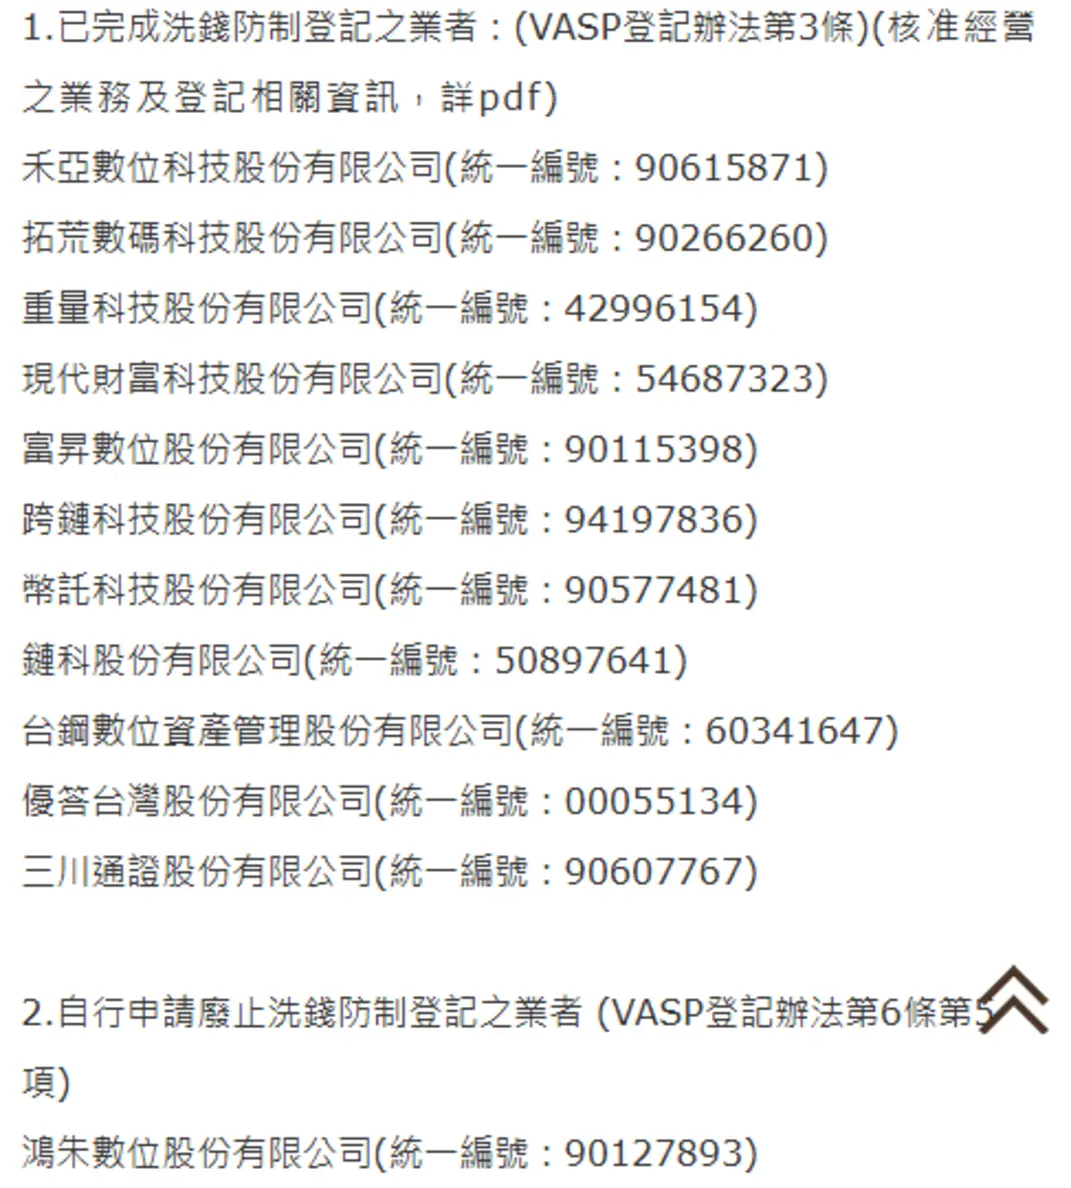
名單在 2026 年 9 月 29 日更新,已完成登記的是 11 家本地業者(禾亞數位科技、拓荒數碼科技、重量科技、現代財富科技、富昇數位、跨鏈科技、幣託科技、鏈科、台鋼數位資產管理、優答台灣、三川通證),另有 1 家自行申請廢止。幣安沒有出現在這份名單上。要查某家平台現在能不能在台灣合法提供服務,就比對這一頁,不要看廣告或社群說法。
走這條路時,鏈上轉出那一段還有一筆費用要算,各網路的差距很大,整理在USDT 提領手續費哪個網路最便宜。
風險一:銀行端的警示帳戶
賣幣收台幣,最怕的不是賠價差,是收到詐騙被害人匯來的錢。這時候被凍的不是「那一筆錢」,而是「你的帳戶」。
這件事的依據是金管會的〈存款帳戶及其疑似不法或顯屬異常交易管理辦法〉,最新修正日期為民國 115 年 8 月 31 日。先看兩個定義(第 3 條):警示帳戶是法院、檢察署或司法警察機關為偵辦刑事案件需要,通報銀行列為警示的存款帳戶;衍生管制帳戶是警示帳戶開戶人名下的其他存款帳戶。也就是說,被通報的是人,連帶受影響的是你名下所有帳戶。
處理措施寫在第 5 條:
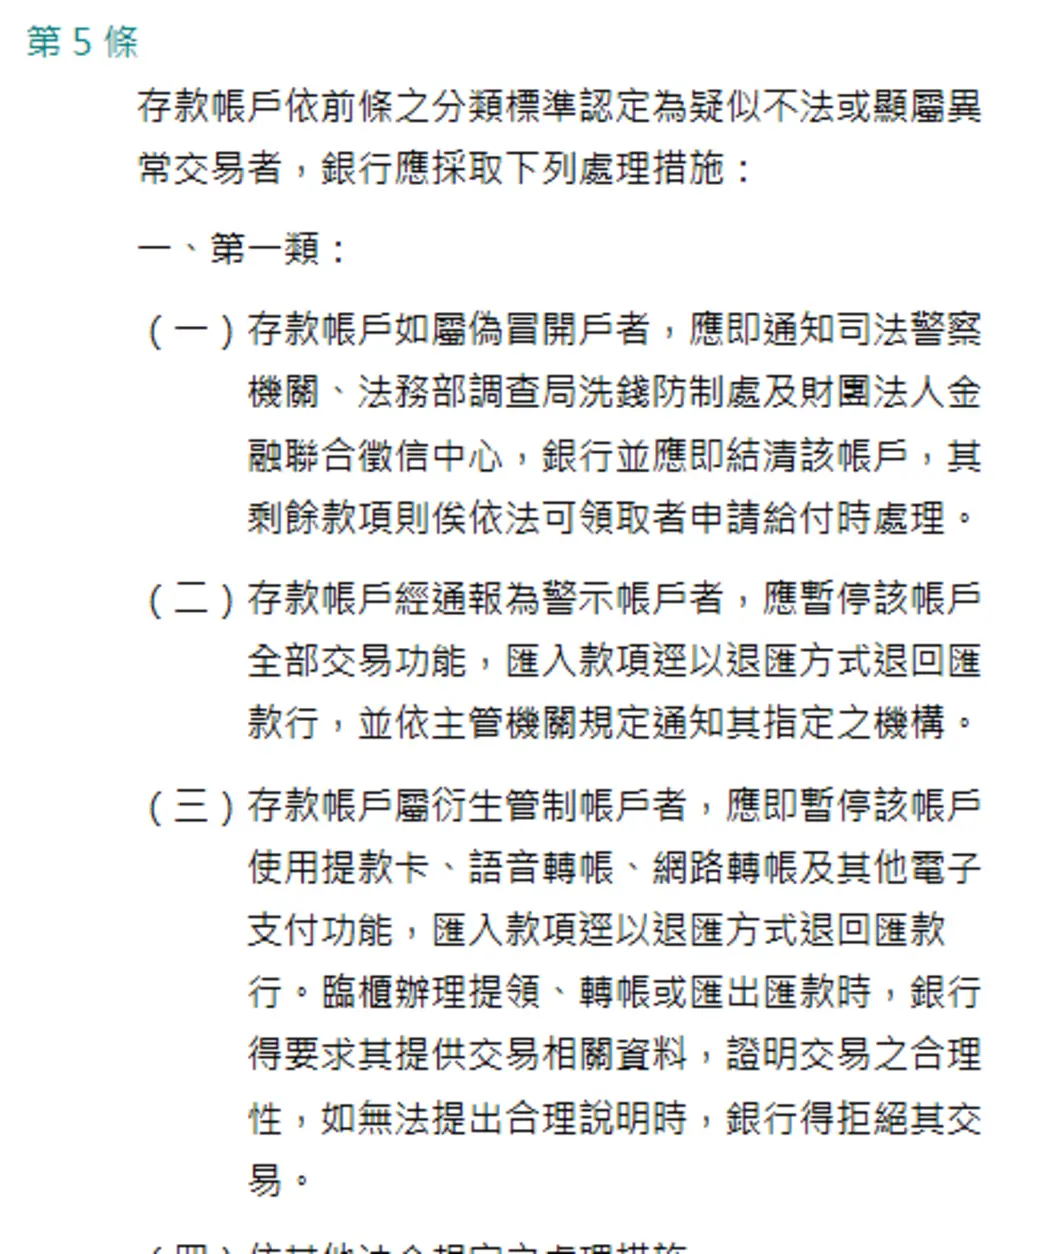
照條文,警示帳戶「應暫停該帳戶全部交易功能,匯入款項逕以退匯方式退回匯款行」;衍生管制帳戶則是「應即暫停該帳戶使用提款卡、語音轉帳、網路轉帳及其他電子支付功能」,臨櫃提領、轉帳或匯出時,銀行得要求提供交易相關資料證明交易之合理性,無法合理說明時得拒絕交易。
後面幾條決定你要花多久處理:
- 第 9 條:警示期限自通報時起算,逾二年自動失其效力;有繼續警示之必要者,原通報機關得再通報一次,延長以一次及一年為限。對被列警示有疑義,「由開戶人洽原通報機關處理,銀行於必要時並應提供協助」。
- 第 10 條:要解除限制,得依原通報機關的通報或警示期限屆滿,銀行不能自己解除。
- 第 13 條:名下有尚未解除的警示帳戶時,銀行應拒絕你新開存款帳戶(薪轉、辦貸款等情形除外)。
還有一條和 P2P 特別相關:第 4 條第二類把「存款帳戶內常有多筆小額轉出入交易,近似測試行為者」列為需要查證及持續監控的表徵。對方要求把一筆金額拆成好幾筆小額匯給你,踩的就是這一條。
風險二:幣安端的帳戶凍結
另一邊的風險在平台上。幣安〈C2C 用戶交易政策〉對賣方的要求很具體:
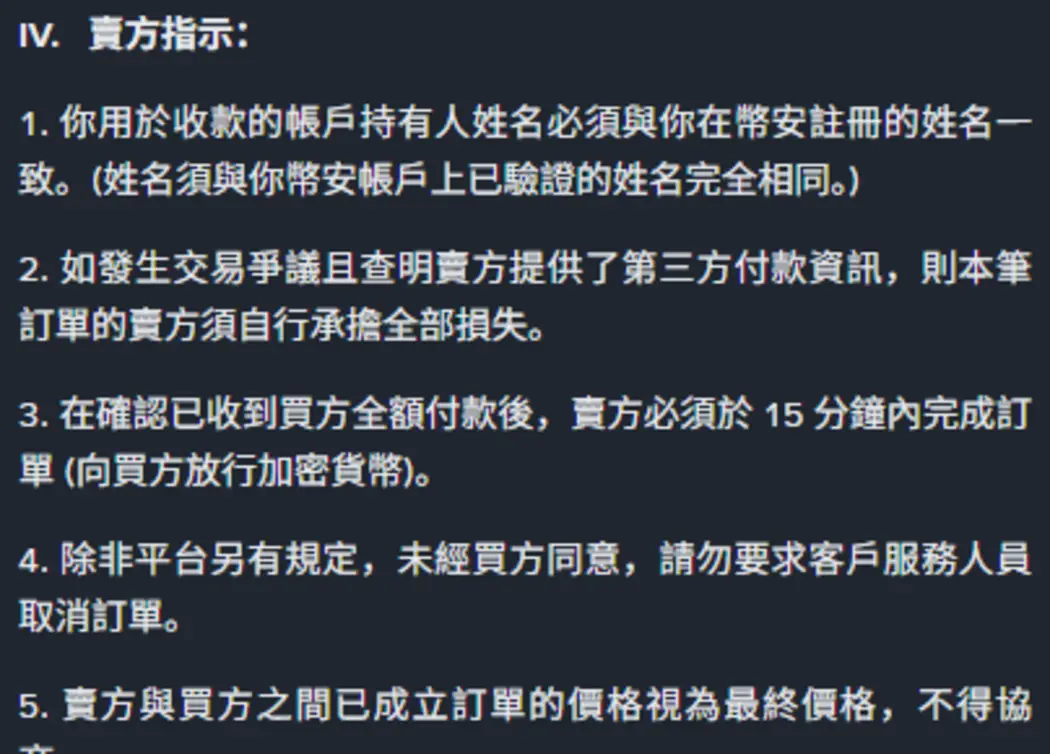
三句話值得背下來:收款帳戶持有人姓名必須與你在幣安已驗證的姓名完全相同;「如發生交易爭議且查明賣方提供了第三方付款資訊,則本筆訂單的賣方須自行承擔全部損失」;確認收到買方全額付款後,賣方必須於 15 分鐘內放行。
政策後段還有一張風控情境表,其中兩項直接對應收到髒錢的情況:
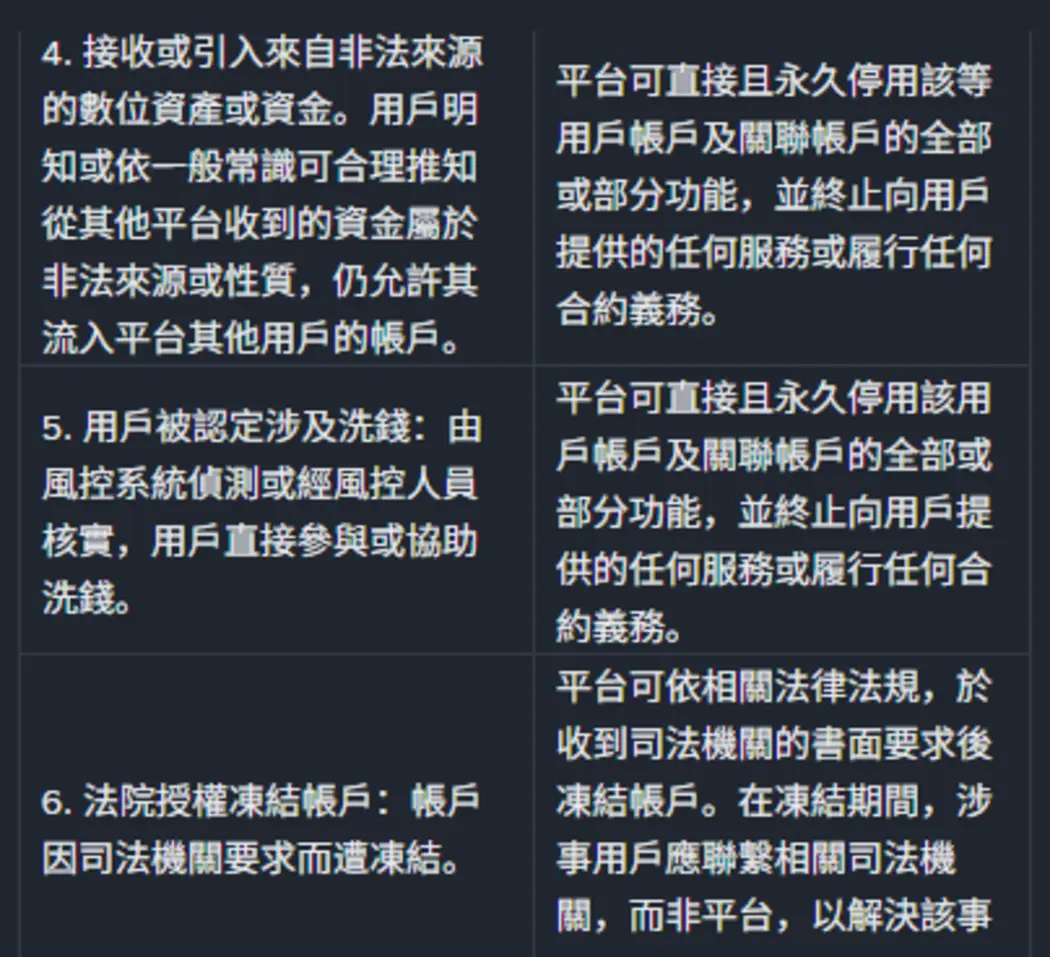
第 4 項寫的是「接收或引入來自非法來源的數位資產或資金」,處理規則是平台可直接且永久停用該等用戶帳戶及關聯帳戶的全部或部分功能;第 6 項是帳戶因司法機關要求遭凍結,政策明寫凍結期間「涉事用戶應聯繫相關司法機關,而非平台」。
換句話說,銀行端和平台端是兩套獨立的程序,兩邊都不是靠客服講情就能解的。平台端被限制提領時的其他常見原因與各自的等待時間,另外整理在幣安提領被卡住的四層原因。
賣幣收款前的七項自檢
- 核對匯款人姓名。進帳的戶名必須和對方在幣安的驗證姓名一致,對不上就不要放行,直接走申訴。
- 不接受第三方代匯,也不接受「朋友幫我轉」。政策上損失由提供第三方付款資訊的一方承擔。
- 不接受把一筆金額拆成多筆小額匯入。這正是管理辦法第 4 條列舉的監控表徵之一。
- 以銀行帳戶的實際入帳為準,不看對方傳來的轉帳截圖。確認全額到帳後,15 分鐘內放行。
- 保留訂單編號、聊天紀錄、匯款憑證與銀行交易明細。真的出事時,這些是你唯一能提出的「交易合理性」資料。
- 避開報價明顯偏離市場的廣告。當天同一條件下最高 1.1、最低 0.81 美元,兩端都不正常。
- 真的被通報了:先向銀行確認自己是警示帳戶還是衍生管制帳戶,再洽原通報機關(法院、檢察署或司法警察機關)處理。銀行只能協助,不能自行解除。
這篇沒有定論的地方
幣安沒有公開說明台幣市場為什麼沒有廣告、之後會不會恢復,本文只能呈現 2026 年 10 月 12 日的實測結果,日後要重算請自己再開一次列表。美元市場「地區:台灣」這個篩選條件的官方定義也沒有公開,本文是用篩選後廣告的付款方式分布來判斷實用性。另外,賣幣的稅務處理不在本文範圍,相關申報義務請以財政部等主管機關的最新公告為準。
主要來源與核驗日期
- 幣安 C2C 市場 USDT/TWD 列表(2026-10-12 實測,購買與出售分頁均顯示「暫無廣告」)
- 幣安說明中心〈幣安 C2C 用戶交易政策〉(2026-10-12 讀取)
- 全國法規資料庫〈存款帳戶及其疑似不法或顯屬異常交易管理辦法〉(修正日期:民國 115 年 8 月 31 日)
- 金管會證券期貨局〈提供虛擬資產服務之事業或人員〉名單(名單 115.9.29 更新,2026-10-12 讀取)
- 全國法規資料庫〈金融機構及提供虛擬資產服務之事業或人員防制詐欺犯罪危害應遵循事項辦法〉(民國 114 年 4 月 1 日以後通報的警示帳戶剩餘款項依此辦法處理)
買入方向的完整成本公式(廣告價、限額與提領費)整理在Binance P2P 買 USDT 實際成本怎麼算;公式本身換成其他法幣一樣適用。還沒有帳號的話,註冊時填邀請碼 BNB608,手續費回饋的確認方式見幣安邀請碼 BNB608 的回饋核對步驟。